Monese

- 1.79K Reseñas
- 4,5
- Descargas
- 5.000.000+
Nuestra opinión sobre Monese de Appgk
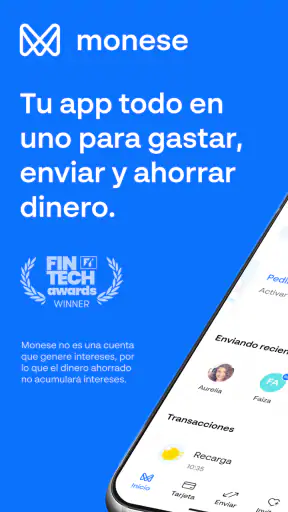
Cuando necesito separar gastos en euros y libras sin convertir mi cuenta principal en un cajón de recibos, Monese me parece una opción especialmente fácil de entender. La idea central es sencilla: abrir y gestionar una cuenta en esas dos monedas desde una misma aplicación financiera. En mi experiencia, esa posibilidad cambia bastante la forma de organizar el dinero cuando cobras, viajas o pagas con frecuencia en más de una divisa.
No la veo como una solución universal para cualquier persona que busque una cuenta bancaria completa. Su valor está más bien en la flexibilidad de manejar euros y libras con menos fricción que usando una cuenta tradicional para cada moneda. Es una app gratuita de Monese Ltd, clasificada dentro de las aplicaciones de finanzas, con una valoración media de 4,5 basada en alrededor de 116 mil valoraciones y más de cinco millones de instalaciones. Es una señal de que mucha gente la ha probado, aunque la popularidad no sustituye a revisar si encaja con tus hábitos.
Una cuenta pensada para moverse entre euros y libras
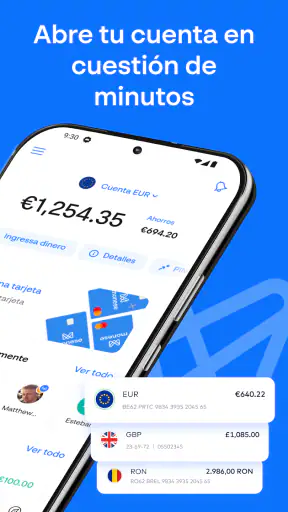
La función que define la experiencia es la gestión de una cuenta en euros o en libras. No se trata simplemente de mostrar una conversión aproximada en pantalla: la utilidad real aparece cuando tus ingresos, tus pagos y tus ahorros no están todos expresados en la misma moneda. En lugar de tratar cada operación como una excepción, puedes pensar en dos saldos separados y decidir desde cuál te conviene operar.
Para mí, esa separación mental es tan importante como la parte técnica. Si recibes dinero en libras y luego pagas el alquiler o una suscripción en euros, mezclarlo todo en una sola cuenta puede hacer que pierdas de vista cuánto tienes disponible de verdad. Con Monese, la organización por moneda ayuda a asignar cada saldo a un propósito concreto: gastos cotidianos en un país, pagos recurrentes en otro o una reserva para el siguiente viaje.
Lo mejor de Monese
Aspectos que debes tener en cuenta sobre Monese
También resulta útil para quien cambia de residencia o pasa temporadas entre el Reino Unido y un país de la zona euro. La aplicación no elimina todas las decisiones financieras, pero evita que cada pago internacional se convierta en una pequeña investigación. La ventaja no está en hacer desaparecer la conversión, sino en ofrecer un lugar más claro desde el que controlar el dinero en ambas monedas.
La clave es tratar los saldos como compartimentos de planificación, no como dinero intercambiable sin consecuencias. Antes de mover fondos, yo comprobaría siempre la moneda del pago que voy a realizar y el saldo desde el que saldrá. Ese hábito reduce errores, sobre todo cuando una compra aparece con un importe que parece familiar pero pertenece a otra divisa.
Noticias y artículos relacionados con Monese
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Qué cambia frente a una cuenta convencional
Con una cuenta bancaria tradicional, una persona que cobra en libras y gasta en euros suele depender de conversiones puntuales, de otra cuenta o de una tarjeta asociada a un único saldo. Ese sistema puede funcionar si los movimientos internacionales son esporádicos, pero empieza a ser incómodo cuando se repiten cada semana. La propuesta de Monese tiene más sentido precisamente en ese punto intermedio: no necesitas construir una infraestructura financiera compleja, pero tampoco quieres que todo pase automáticamente por una sola moneda.
Frente a una cartera digital o una aplicación de pagos, la diferencia está en que aquí la cuenta en divisas ocupa el centro de la experiencia. Una cartera puede ser excelente para pagar rápidamente, pero no siempre ofrece una visión tan directa de cómo se distribuye tu dinero entre monedas. En cambio, frente a un banco con una oferta internacional más amplia, Monese puede parecer más enfocada y menos completa para quien necesita productos financieros tradicionales, asesoramiento o una relación bancaria más profunda.
¿No quieres leer la reseña completa?
Yo la colocaría, por tanto, entre la cuenta cotidiana y la herramienta para viajes. Tiene más estructura que una simple app de pagos, pero su atractivo principal no es sustituir cada servicio financiero que ya utilizas. Es una cuenta práctica para una necesidad concreta: mantener el control cuando euros y libras forman parte de la misma vida económica.
Cómo la usaría en el día a día
El primer paso lógico es decidir qué papel tendrá cada moneda. Si vivo principalmente en un país que usa euros, dejaría el saldo en euros para compras habituales y reservaría las libras para ingresos, facturas o estancias en el Reino Unido. Si hago lo contrario, invertiría la distribución. No intentaría usar ambos saldos de forma indistinta, porque una cuenta en dos monedas funciona mejor cuando cada una tiene una tarea clara.
Capturas de pantalla
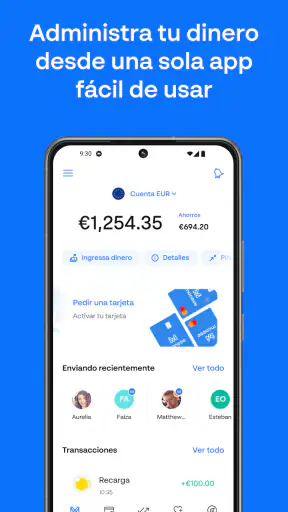
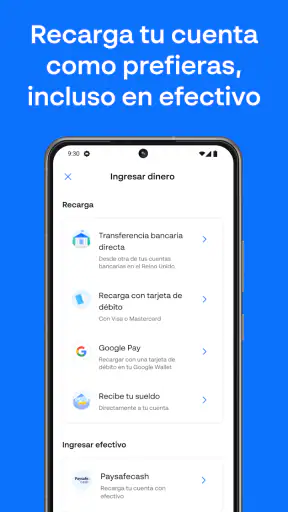
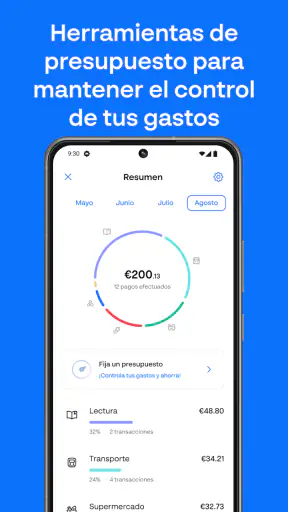
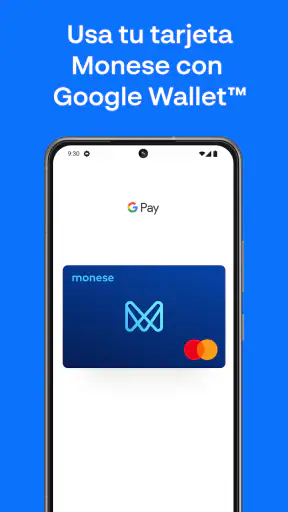
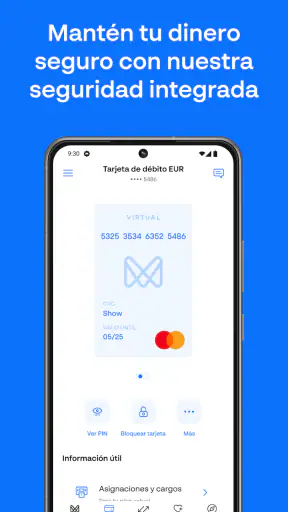
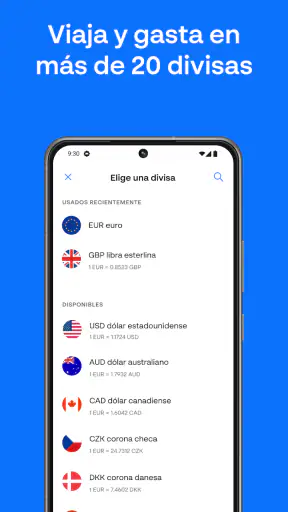
Un flujo que me parece razonable es revisar los saldos antes de una semana con muchos gastos. Si sé que tendré pagos en libras, comprobaría que esa parte está cubierta y evitaría convertir dinero a última hora sin saber cuánto necesitaré. Para un viaje, separaría primero el presupuesto previsto para alojamiento, transporte y gastos diarios. Así puedo observar si estoy consumiendo el fondo de viaje o si los pagos están saliendo del dinero reservado para casa.
La revisión posterior también importa. Después de volver de un viaje, yo miraría qué saldo quedó en cada moneda y decidiría si conservarlo para una próxima visita o reorganizarlo. Ese pequeño cierre evita que una cantidad olvidada permanezca meses sin un propósito. Es un uso menos llamativo que pagar en el extranjero, pero en mi opinión es donde la cuenta empieza a ser realmente útil como herramienta de planificación.
Otra práctica recomendable es no convertir por intuición. Cuando veo que una moneda está bajando, la tentación es mover fondos inmediatamente. Sin embargo, si no tengo un pago próximo, esa decisión puede ser innecesaria. Prefiero convertir cuando existe una razón concreta: cubrir un gasto, preparar una estancia o equilibrar una obligación pendiente. La aplicación facilita la gestión de los saldos, pero la disciplina sigue dependiendo del usuario.
Un escenario realista: trabajar entre dos países
Imaginemos a una persona que pasa parte del mes en Londres y parte en Madrid. Cobra algunos trabajos en libras, paga una suscripción profesional en euros y usa la misma tarjeta para compras pequeñas durante sus desplazamientos. Con una cuenta única, cada movimiento puede parecer una conversión aislada. Con dos saldos, puede mantener una cantidad destinada a los gastos británicos y otra para los españoles, sin tener que reconstruir mentalmente el presupuesto después de cada viaje.
Yo organizaría ese caso así: libras para los pagos que nacen en el Reino Unido, euros para los compromisos de la zona euro y una revisión semanal para comprobar si el reparto sigue teniendo sentido. Si una de las monedas se agota, la decisión de transferir o convertir fondos se toma con información visible, no porque una compra haya sido rechazada inesperadamente. Ese cambio de perspectiva es el beneficio más concreto de la aplicación.
El mismo enfoque sirve para estudiantes, trabajadores remotos y personas con familia en ambos lados del canal. También puede ayudar a quien se muda y todavía conserva obligaciones en el país anterior. No hace falta que los ingresos sean altos: la ventaja aparece cuando hay varios pagos pequeños en monedas distintas y resulta difícil recordar qué dinero estaba destinado a cada cosa.
Lo que conviene revisar antes de depender de ella
La primera limitación es conceptual: tener saldos en euros y libras no significa que todas las operaciones internacionales sean automáticamente gratuitas o que el coste de cada movimiento sea irrelevante. Las condiciones pueden depender del tipo de operación y del plan disponible, así que yo no basaría una decisión importante únicamente en la comodidad de ver dos monedas en la pantalla. Para usarla con responsabilidad, revisaría las tarifas aplicables antes de convertir, retirar o mover dinero.
También hay que aceptar que una aplicación no siempre reemplaza la tranquilidad de un banco tradicional. Si necesitas una amplia gama de productos, atención especializada para una situación financiera compleja o una oficina física, probablemente buscaría otra opción como cuenta principal. Monese me parece más adecuada como herramienta enfocada que como respuesta automática a todas las necesidades bancarias.
La gestión de dos monedas exige atención. Un saldo que parece suficiente puede no cubrir un pago si está en la divisa equivocada. Además, guardar dinero en una moneda extranjera introduce una decisión sobre el momento de convertirlo. La app puede ordenar esa información, pero no puede decidir por mí cuál será el mejor momento ni eliminar el efecto de las variaciones entre monedas.
Otro punto práctico es la dependencia del teléfono. Si acostumbras a viajar, yo prepararía el acceso antes de salir y conservaría una alternativa para situaciones en las que no puedas consultar la aplicación. No es una crítica exclusiva de Monese: cualquier servicio financiero móvil requiere pensar en el acceso, la batería y la conectividad. Aun así, cuando la cuenta se usa como apoyo principal durante un viaje, conviene no improvisar.
La edad de contenido PEGI 3 indica que la aplicación está clasificada para un público general, pero eso no debe confundirse con que sea apropiada para cualquier decisión financiera sin supervisión. La facilidad de uso puede animar a mover dinero demasiado deprisa. Yo recomendaría leer cada pantalla de confirmación y comprobar moneda, importe y destinatario antes de aprobar una operación.
Consejos para sacarle más partido
Mi primer consejo es crear una regla personal para cada saldo. Por ejemplo, las libras pueden quedar reservadas para pagos británicos y los euros para gastos domésticos. No hace falta complicarlo con muchas categorías: dos propósitos claros suelen ser más útiles que un presupuesto lleno de etiquetas que luego nadie revisa.
El segundo es mirar la cuenta antes, no después, de los viajes. Preparar el dinero con tiempo permite detectar si el presupuesto está en la moneda correcta y evita tomar decisiones apresuradas en una terminal, un hotel o un supermercado. Yo dejaría además un pequeño margen para gastos imprevistos, sin confundirlo con dinero libre para gastar.
El tercero es comparar el coste total, no solo el tipo de cambio que aparece a primera vista. Si vas a utilizarla con frecuencia, anotaría durante unas semanas cuánto convierto, cuándo lo hago y qué cargos se aplican. Ese registro personal ayuda a saber si la comodidad compensa frente a tu banco, una tarjeta de viaje u otra cuenta multidivisa. La mejor alternativa depende del patrón real de uso, no de una operación aislada.
Un cuarto consejo menos evidente es separar la función de pagar de la función de ahorrar. Yo no dejaría todo mi fondo de emergencia en un saldo destinado a viajes solo porque la aplicación permite manejarlo cómodamente. Mantendría una cantidad operativa para gastos próximos y conservaría el resto donde encaje mejor con mis necesidades de seguridad, acceso y planificación. La flexibilidad de Monese no obliga a convertirla en el centro de toda la vida financiera.
Instalación, compatibilidad y experiencia general
Monese es gratuita y funciona en dispositivos con Android desde la versión 8.0. Su versión actual es la 11.5.1.29895, un dato útil para comprobar compatibilidad antes de instalarla en un teléfono antiguo. La aplicación se lanzó el 18 de septiembre de 2015 y ha alcanzado más de cinco millones de instalaciones, mientras que reúne alrededor de mil ochocientas reseñas escritas. Esa trayectoria sugiere una herramienta ya conocida, aunque yo seguiría valorando la experiencia concreta de mi dispositivo y mi conexión.
En el uso cotidiano, lo que más agradezco es que la propuesta se entiende rápido: no tengo que convertir la aplicación en un sistema de contabilidad personal para encontrarle utilidad. La cuenta en euros o libras puede integrarse en una rutina simple de revisión. A la vez, esa sencillez significa que quien busca análisis financiero avanzado, automatizaciones muy detalladas o una plataforma bancaria completa puede echar de menos más profundidad.
El proceso de alta y las comprobaciones de identidad forman parte natural de cualquier servicio financiero regulado, así que no esperaría empezar a mover dinero sin completar los pasos correspondientes. Antes de depender de la cuenta para una fecha importante, haría una prueba con una cantidad pequeña y comprobaría que entiendo el recorrido de ingreso, conversión y pago. Esa prueba inicial es más prudente que descubrir una limitación justo cuando vence una factura.
Para quién la recomendaría
La recomendaría a quien vive entre euros y libras, recibe pagos en una moneda y gasta en la otra, viaja con frecuencia entre ambos entornos o necesita separar claramente sus presupuestos internacionales. También puede resultar cómoda para una persona que se muda y quiere mantener una transición ordenada mientras conserva compromisos en el país anterior.
La recomendaría menos como única cuenta a alguien que solo usa una moneda, apenas viaja y ya está satisfecho con su banco. En ese caso, añadir otra aplicación puede crear más tareas que beneficios. Tampoco la elegiría sin comparar condiciones si realizas conversiones de importes elevados o necesitas servicios bancarios que van mucho más allá de gestionar saldos y pagos en dos divisas.
Mi conclusión es favorable, pero concreta: Monese destaca cuando el problema principal es organizar euros y libras sin perder de vista para qué sirve cada saldo. No la instalaría por curiosidad ni por la promesa genérica de una cuenta digital. La usaría porque mi vida financiera cruza esas dos monedas y necesito una forma sencilla de separar gastos, preparar viajes y revisar mis movimientos. Si ese es tu caso, puede convertirse en una herramienta cotidiana muy práctica; si no, una cuenta convencional o una solución de pagos más simple probablemente te dará menos complicaciones.
Después de probar su enfoque, me quedo con una recomendación clara: empieza con un objetivo específico, comprueba las condiciones de las operaciones que más vas a realizar y mantén una alternativa para tus necesidades importantes. Usada así, la aplicación no intenta decidir por ti, pero sí consigue que la relación entre tus euros, tus libras y tus gastos sea mucho más visible.
Preguntas frecuentes sobre Monese
¿Qué es Monese y para qué sirve?
Monese es una aplicación de banca móvil que permite abrir y gestionar una cuenta desde el teléfono, sin necesidad de acudir a una sucursal. Según el país y el plan elegido, ofrece una cuenta corriente, tarjeta de débito, transferencias, pagos con tarjeta y herramientas para controlar los gastos. Antes de registrarte, conviene comprobar qué servicios están disponibles en tu región.
¿Cómo puedo abrir una cuenta en Monese?
El registro se realiza directamente desde la aplicación y normalmente requiere proporcionar datos personales, un número de teléfono, una dirección y un documento de identidad válido. Monese puede solicitar una verificación adicional para confirmar tu identidad y cumplir con la normativa financiera. La aprobación no siempre es inmediata, ya que depende de la revisión de la información enviada.
¿Monese cobra comisiones por utilizar sus servicios?
Monese ofrece distintos planes, y las comisiones pueden variar según el tipo de cuenta, el país, la moneda y la operación realizada. Algunos servicios básicos pueden estar incluidos, mientras que determinadas retiradas de efectivo, cambios de divisa, transferencias o funciones premium pueden tener un coste. Es recomendable revisar la tabla de precios vigente dentro de la aplicación antes de usar la cuenta.
¿Puedo utilizar Monese para recibir mi salario y hacer transferencias?
En muchos casos, Monese permite recibir ingresos y realizar transferencias desde la cuenta, aunque las funciones disponibles dependen de la región y de los datos bancarios asignados a cada usuario. También pueden aplicarse límites, tiempos de procesamiento o cargos según el tipo de transferencia. Verifica que tu empleador y los servicios que necesitas sean compatibles antes de cambiar de banco.
¿Es seguro guardar dinero y utilizar la tarjeta con Monese?
Monese incorpora medidas habituales de seguridad, como acceso protegido, verificación de identidad, notificaciones de operaciones y controles desde la aplicación. Aun así, ningún servicio digital elimina por completo los riesgos de fraude o pérdida del dispositivo. Utiliza una contraseña segura, activa las opciones de protección disponibles, revisa los movimientos con frecuencia y contacta rápidamente con el soporte si detectas una operación sospechosa.